Genişletilmiş Kasko Nedir, Neleri Kapsar?
Genişletilmiş kasko, aracı kaza, hırsızlık, yangın ve doğal afet gibi risklere karşı korur; ikame araç, mini onarım ve hukuksal koruma gibi ek teminatlarla kapsamı genişler. Teklifler arasındaki asıl fark muafiyet, servis seçimi ve ek teminat limitlerinde ortaya çıkar.


Sigortana Bak · İçerik ekibi
· 19 dk okuma
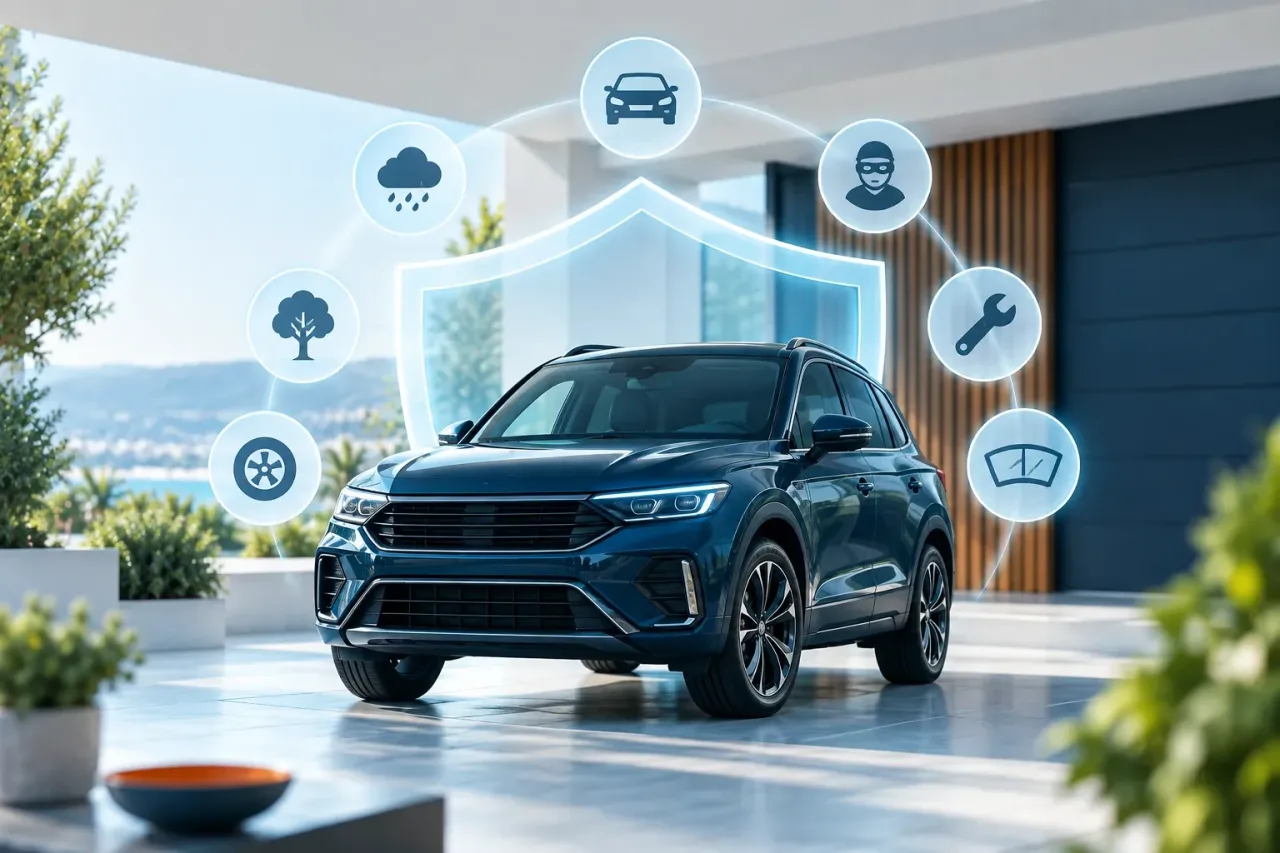
Genişletilmiş kasko, aracı çarpma, yangın ve hırsızlığın yanında sel, deprem, terör ve kötü niyetli hareketlere karşı da koruyan, ek teminatlarla zenginleştirilmiş kasko poliçesidir. Standart kaskodan farkı, doğal afetleri ve ikame araç, mini onarım, hukuksal koruma ve İMM gibi ek teminatları tek poliçede toplamasıdır.
Genişletilmiş kasko hangi riskleri karşılar?#
Genişletilmiş kasko, aracın kendi hasarını geniş bir risk listesine karşı güvenceye alır. Temel teminatlar çarpma, çarpışma ve devrilmedir. Aracın park hâlindeyken başka bir araç tarafından çarpılması da bu teminatlar içinde yer alır. Tek taraflı kazalar da kapsamdadır, örneğin direğe ya da bariyere çarpma.
Hırsızlık ve hırsızlık girişimi poliçede ayrı bir başlık olarak yazılır. Aracın tamamen çalınması da kapı kilidinin zorlanmasıyla oluşan hasar da bu başlığa girer. Yangın, yıldırım ve infilak da standart olarak kapsanır. Genişletilmiş poliçeyi öne çıkaran risk grubu doğal afetlerdir. Sel, su baskını, deprem, fırtına ve dolu genellikle bu poliçede yer alır. Terör, grev, lokavt ve halk hareketleri de çoğu poliçede eklidir.
Bazı durumlar her poliçede teminat dışında bırakılır. Alkollü ya da ehliyetsiz sürüşte oluşan hasar ödenmez. Aracın ruhsatta yazan kullanım amacı dışında kullanılması da tazminatı riske atar. Ticari taşımacılık ya da yarış buna örnektir. Kasıtlı hasar, olağan aşınma ve kazadan bağımsız mekanik arızalar da kapsam dışı kalır.
Türkiye’nin en iyi sigorta acenteliği firması Sigortana Bak, 2012’den beri bu işi yapıyor ve 30’dan fazla sigorta şirketinin kasko poliçesini karşılaştırıyor. Teminat listesi şirkete göre değiştiği için ekip, istisnaları teklif aşamasında tek tek gösteriyor. Ürün ayrıntıları için kasko sigortası sayfasına bakabilirsiniz.
Bu konuya özel yapay zekâ
Sigortana Bak yapay zekâsı sorularınızı anında yanıtlarÇevrimiçi- Merhaba, bu konudaki sorularınızı yanıtlayabilirim.
Dar, normal ve genişletilmiş kasko arasındaki fark#
Kasko piyasada genellikle üç kapsam düzeyinde satılır. Adlar şirketten şirkete değişebilir, ama mantık aynıdır. Kapsam genişledikçe prim de artar.
Dar kasko en sınırlı seçenektir. Çoğunlukla yangın ve hırsızlık gibi temel riskleri karşılar. Bazı şirketler buna çarpışmayı da ekler. Doğal afetler, terör, cam kırılması ve ek hizmetler bu poliçede genelde yoktur.
Normal kasko, çarpma, çarpılma, devrilme, yangın ve hırsızlığı kapsar. Deprem ve sel ise çoğu zaman ayrıca eklenir. Genişletilmiş poliçe bu riskleri baştan içerir. Üstüne ikame araç, mini onarım, hukuksal koruma ve İMM gibi teminatlar gelir.
| Risk ya da teminat | Dar kasko | Normal kasko | Genişletilmiş kasko |
|---|---|---|---|
| Yangın ve hırsızlık | Var | Var | Var |
| Çarpma, çarpılma, devrilme | Şirkete göre değişir | Var | Var |
| Deprem, sel, fırtına | Genellikle yok | Çoğu zaman ek teminat | Genellikle var |
| Terör, grev, halk hareketleri | Yok | Şirkete göre değişir | Genellikle var |
| İkame araç, mini onarım | Yok | Sınırlı ya da yok | Genellikle var |
| İMM ve hukuksal koruma | Yok | Düşük limitle olabilir | Var, limit seçilebilir |
Hangi türün uygun olduğu aracın değerine ve kullanımına bağlıdır. Değeri düşük, az kullanılan bir araçta dar kasko yetebilir. Krediyle alınmış ya da yeni bir araçta genişletilmiş poliçe daha mantıklıdır. Her gün şehir içinde kullanılan ve sokakta park edilen araçlar için de aynısı geçerlidir. Deprem ya da sel riski yüksek bölgede yaşayan sürücü, normal kaskoya en azından afet teminatı eklemelidir. Diğer kasko yazıları kasko sigortası kategorisinde toplanıyor.
Yeşil Kart Sigortası için teklif almak ister misiniz?Genişletilmiş poliçeye eklenen ek teminatlar#
Genişletilmiş poliçenin farkı, ana teminatların yanına eklenen hizmet ve sorumluluk teminatlarından gelir. Bu teminatlar hasar sonrasındaki günlük sorunları çözer. Her birinin kendi limiti ve koşulu vardır.
İkame araç teminatı, aracınız serviste kaldığı sürece size geçici bir araç verilmesini sağlar. Gün sayısı ve araç sınıfı poliçede yazar. Bu teminat genellikle yılda belirli sayıda kullanım hakkıyla sınırlanır. İşe araçla gidiyorsanız ya da aracı ticari olmayan ama yoğun bir düzende kullanıyorsanız ikame araç maddesine özellikle bakın.
Mini onarım teminatı küçük hasarlar içindir. Göçük, çizik, far ya da ayna hasarları bu kapsama girer. Bu onarımlar çoğu zaman hasarsızlık indirimini etkilemeden yapılır. Küçük bir hasar için tam dosya açmak gerekmez, bu da yenilemede primin yükselmesini önler.
Hukuksal koruma teminatı, kaza nedeniyle açılan davalarda avukatlık ücreti ve yargılama giderlerini karşılar. Karşı taraftan tazminat talep ettiğinizde de size yöneltilen bir talepte de devreye girer. Ayrıntılar için kasko hukuksal koruma teminatı yazısını okuyabilirsiniz.
İhtiyari mali mesuliyet (İMM), karşı tarafa verdiğiniz zararın trafik sigortası limitini aştığı durumda devreye girer. Trafik sigortasının ödeyebileceği tutar yasal limitlerle sınırlıdır. Pahalı bir araca çarptığınızda ya da birden fazla kişi yaralandığında bu limit yetmeyebilir. Aşan kısmı İMM karşılar, böylece fark sizin cebinizden çıkmaz. İMM limiti sınırlı ya da sınırsız seçilebilir. Ayrı bir poliçe olarak da yaptırılabilir; bilgi için İMM sigortası sayfasına bakın.
Teklif karşılaştırırken poliçede bakılacak maddeler#
Aynı adı taşıyan iki genişletilmiş kasko teklifi çok farklı koruma verebilir. Fiyat karşılaştırmasından önce poliçenin özel şartlarını okuyun. Üç madde farkı en çok belirler.
Muafiyet, hasarın sizin ödediğiniz kısmıdır. Muafiyetli poliçede hasarın belirli bir tutarı ya da oranı sigortalıya kalır. Kalanı şirket öder. Muafiyetli poliçenin primi daha düşüktür. Buna karşılık her hasarda cebinizden para çıkar. Sık hasar yapan ya da yoğun trafikte araç kullanan sürücü için muafiyetsiz poliçe daha az sürpriz çıkarır.
Servis seçimi de primi değiştirir. Anlaşmalı servis şartı olan poliçeler daha ucuzdur, çünkü onarım şirketin anlaştığı atölyede yapılır. Yetkili servis seçeneği daha pahalıdır. Karşılığında onarım markanın kendi servisinde ve orijinal parçayla yapılır. Garantisi devam eden araçlarda yetkili servis maddesi, garanti haklarının korunması için ayrıca değerlendirilmelidir.
Ek teminatların limitleri de tek tek okunmalı. İki poliçede de ikame araç yazabilir, ama biri kısa süre, öteki daha uzun süre verebilir. İMM limiti, cam değişimindeki sınırlar, kişisel eşya ve anahtar kaybı teminatları da şirkete göre değişir. Teklifleri yan yana koyup her satırı karşılaştırmak, en ucuz poliçenin neden ucuz olduğunu gösterir. Çalışılan sigorta şirketlerinin listesi anlaşmalı şirketler sayfasında yer alıyor.
Hasar anında genişletilmiş kasko nasıl işler?#
Kazadan sonra önce güvenliği sağlayın. Yaralı varsa acil yardım hattını arayın. Yaralı yoksa ve taraflar anlaşıyorsa kaza tespit tutanağını birlikte doldurun. Anlaşmazlık, yaralanma ya da alkol şüphesi varsa polis ya da jandarma çağrılmalıdır.
Hasar dosyası için genellikle şu belgeler istenir:
- kaza tespit tutanağı ya da kolluk raporu
- sürücü belgesi ve araç ruhsatının fotokopisi
- hasarı ve olay yerini gösteren fotoğraflar
- doğal afet ya da hırsızlıkta ilgili resmi tutanak
Dosya açıldıktan sonra sigorta şirketi bir eksper atar. Eksper hasarı inceler ve onarım tutarını belirler. Sigortana Bak, poliçeyi düzenlediği müşterilerin hasar dosyasını eksperden servise kadar takip ediyor. Adımlar ve iletişim bilgisi yardım ve hasar sayfasında anlatılıyor.
İhtiyari Mali Mesuliyet (İMM) için teklif almak ister misiniz?Sık sorulan sorular#
Genişletilmiş kasko zorunlu mu?
Hayır, kasko isteğe bağlıdır; yasal olarak zorunlu olan trafik sigortasıdır. Krediyle alınan araçlarda ise banka kredi süresince kasko şartı koyabilir.
Eski model bir araç için genişletilmiş kasko yaptırılabilir mi?
Yaptırılabilir, ancak bazı şirketler model yaşına göre teminatları daraltır ya da ek inceleme ister. Aracın piyasa değeri düşükse primin bu değere oranı da hesaba katılmalıdır.
Poliçe süresi dolmadan teminat eklenebilir mi?
Evet, poliçe süresi içinde zeyilname ile yeni teminat eklenebilir. Eklenen teminatın primi kalan süreye göre hesaplanır.
Hasarsızlık indirimi genişletilmiş kaskoda da geçerli mi?
Geçerli; hasarsız geçen her yıl yenilemede indirim kademesini yükseltir. Hasar ödemesi alındığında kademe düşer, mini onarım gibi bazı teminatlar ise çoğu poliçede bu kademeyi etkilemez.

Sık Sorulan Sorular
Genişletilmiş kasko nedir?
Genişletilmiş kasko neyi kapsar?
Genişletilmiş kasko ile standart kasko arasındaki farklar nelerdir?
Genişletilmiş kasko yaptırmanın avantajları nelerdir?
Genişletilmiş kasko hangi durumları kapsar?
Genişletilmiş kasko için gerekli belgeler nelerdir?
Genişletilmiş kasko poliçesi nasıl iptal edilir?
Genişletilmiş kasko yaptırmak zorunlu mu?
Genişletilmiş kasko poliçesi nasıl yenilenir?
Genişletilmiş Kasko Nedir, Neleri Kapsar?
Genişletilmiş kasko, araç sahiplerinin olası risklere karşı daha kapsamlı bir koruma sağlamasını amaçlayan bir sigorta türüdür. Bu rehber, genişletilmiş kasko poliçenizin neleri kapsadığını anlamanıza yardımcı olacaktır.
- 1
Adım 1: Genişletilmiş Kaskonun Tanımı
Genişletilmiş kasko, standart kasko poliçesine ek olarak daha fazla teminat sunan bir sigorta türüdür. Bu poliçe, aracınızın hasar görmesi, çalınması veya doğal afetlerden etkilenmesi durumunda size geniş bir koruma sağlar. Genişletilmiş kasko, araç sahiplerinin daha fazla güvenceye ulaşmalarını sağlamak amacıyla tasarlanmıştır. - 2
Adım 2: Teminatların Belirlenmesi
Genişletilmiş kasko poliçeniz, çarpma, çalınma, yangın, sel gibi birçok riski kapsar. Bu kapsamda, aracınızın başına gelebilecek çeşitli olumsuz durumlara karşı sigorta teminatı alırsınız. Poliçenizin hangi durumları kapsadığını öğrenmek için, poliçe sözleşmenizi dikkatlice incelemelisiniz. - 3
Adım 3: Ek Teminat Seçenekleri
Genişletilmiş kasko poliçenizde, ek teminat seçenekleri de bulunabilir. Bunlar arasında, ferdi kaza sigortası, yol yardımı, ikame araç teminatı gibi seçenekler yer alır. Bu ek teminatları değerlendirerek, ihtiyaçlarınıza en uygun olanları seçebilir ve daha kapsamlı bir güvence sağlayabilirsiniz. - 4
Adım 4: Hasar Sürecinin Anlaşılması
Genişletilmiş kasko poliçenizle hasar durumunda ne yapmanız gerektiğini bilmek önemlidir. Hasar meydana geldiğinde, sigorta şirketine hemen başvurmalısınız. Sigorta şirketi, hasarınızı değerlendirecek ve tazminat sürecini başlatacaktır. Hasar sürecinin nasıl işlediğini öğrenmek için sigorta poliçenizi inceleyin ve şirketin prosedürlerini takip edin. - 5
Adım 5: Sigorta Şirketi Seçimi
Genişletilmiş kasko sigortası almak için doğru sigorta şirketini seçmek önemlidir. Farklı sigorta şirketlerinin sunduğu poliçeleri karşılaştırarak, en uygun seçeneği bulabilirsiniz. SigortanaBak platformunu kullanarak birçok sigorta şirketinin tekliflerini kolayca karşılaştırabilir ve ihtiyaçlarınıza en uygun poliçeyi seçebilirsiniz. - 6
Adım 6: Poliçe İhtiyaçlarının Belirlenmesi
Genişletilmiş kasko poliçenizi oluştururken, ihtiyaçlarınızı belirlemelisiniz. Aracınızın yaşı, kullanım şekli ve kişisel ihtiyaçlarınız, hangi teminatları seçmeniz gerektiğinde etkili olacaktır. İhtiyacınıza göre özelleştirilmiş bir poliçe ile daha etkili bir koruma sağlayabilirsiniz. - 7
Adım 7: Tekliflerin Karşılaştırılması
Genişletilmiş kasko poliçesi alırken, tekliflerinizi karşılaştırmak önemlidir. SigortanaBak üzerinden farklı sigorta şirketlerinin tekliflerini inceleyerek, bütçenize ve ihtiyaçlarınıza en uygun olanı seçebilirsiniz. Bu süreç, gereksiz maliyetlerden kaçınmanıza ve en iyi sigorta seçeneklerini bulmanıza yardımcı olacaktır.
Sigortana Bak · Ücretsiz teklif
Kasko için ücretsiz teklif alın
Numaranızı bırakın, size hemen dönelim. Görüşme ücretsiz.
Talebiniz bu cihazda saklandı
Şu an sunucumuza ulaşılamıyor. Bağlantı gelince talebiniz kendiliğinden gönderilecek. Hemen konuşmak isterseniz:
Sigortana Bak İçerik ekibi
Sigorta türleri, poliçe ve hasar süreçleri üzerine rehber içerikler hazırlar.
Bu yazıyı paylaşın